100.000 € je Bank — was das genau bedeutet
Die gesetzliche Einlagensicherung im Europäischen Wirtschaftsraum beruht auf der Richtlinie 2014/49/EU. Sie ist in allen Mitgliedstaaten gleich hoch, aber national organisiert. Diese Seite erklärt Umfang, Grenzen und Ablauf — und wo die Sicherung endet.
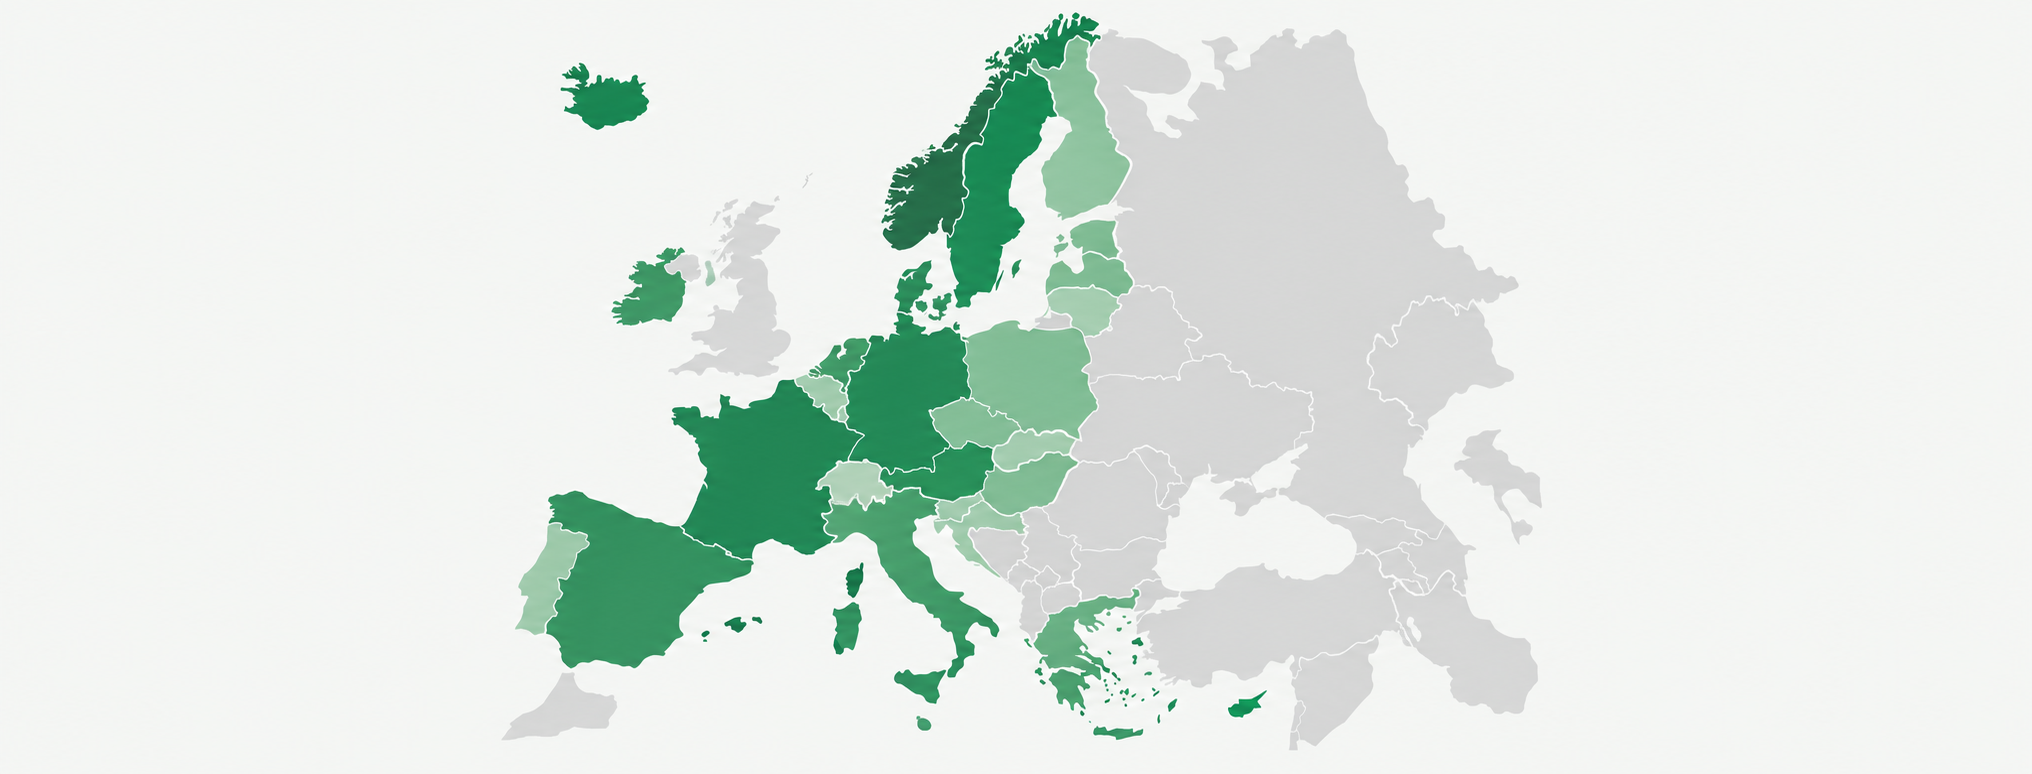
Zuständig ist immer das Sicherungssystem des Sitzlandes der Bank. Grün eingefärbt sind die Länder des Europäischen Wirtschaftsraums, in denen wir Partnerbanken vermitteln; die Sättigung zeigt die Zahl der Institute je Land.
Was gesichert ist
Gesichert sind Guthaben auf Konten, die auf Ihren Namen geführt werden: Tagesgeld, Festgeld, Sparkonten und Girokontoguthaben, jeweils samt der bis zum Sicherungsfall aufgelaufenen Zinsen. Die Grenze gilt je Person und je Institut — nicht je Konto. Wer bei derselben Bank 60.000 € Festgeld und 60.000 € Tagesgeld hält, ist nur mit 100.000 € geschützt.
Bei Gemeinschaftskonten wird das Guthaben den Inhabern zu gleichen Teilen zugerechnet, sodass für zwei Personen insgesamt 200.000 € gedeckt sind. Für bestimmte Lebenslagen — etwa den Verkauf einer selbst genutzten Wohnimmobilie oder Abfindungen — sehen einige Mitgliedstaaten für sechs Monate eine höhere Deckung vor; die Regelungen unterscheiden sich, und wir weisen darauf im Einzelfall hin.
Was nicht gesichert ist
Nicht gesichert sind Anleihen, Aktien, Fondsanteile, Zertifikate und andere Wertpapiere — bei diesen greift stattdessen die Anlegerentschädigung, die lediglich das Verwahrrisiko, nicht aber Kurs- oder Ausfallrisiken abdeckt. Ebenfalls nicht gesichert sind Inhaberschuldverschreibungen der Bank, Nachrangkapital und alle Beträge oberhalb von 100.000 € je Institut.
Wer im Sicherungsfall zahlt
Zuständig ist immer das Sicherungssystem des Sitzlandes der Bank, nicht das Ihres Wohnsitzes. Bei einer maltesischen Bank ist es das Depositor Compensation Scheme, bei einer estnischen der Tagatisfond, bei einer schwedischen die Riksgälden. Die Auszahlung erfolgt in Euro und ohne Antrag: Das System tritt von Amts wegen an Sie heran, sobald die Aufsichtsbehörde den Entschädigungsfall festgestellt hat.
In der Praxis wickeln die nationalen Systeme grenzüberschreitende Fälle über die Einrichtung im Wohnsitzland des Einlegers ab — Sie erhalten die Entschädigung also von einer inländischen Stelle, auch wenn die Mittel aus dem Ausland stammen.
Warum wir das Länderrating ausweisen
Die Höhe der Sicherung ist überall gleich, die Leistungsfähigkeit des Garantiegebers nicht. Ein nationales System hält einen Fonds vor, der einzelne Bankenausfälle abdeckt; bei einer breiten Krise steht letztlich die Finanzkraft des Staates dahinter. Deshalb nennen wir bei jedem Angebot das Rating des Sitzlandes und bieten den Filter „nur Länder mit Rating AA- oder besser“ an.
Über 100.000 € anlegen
Wer mehr anlegen möchte, verteilt den Betrag auf mehrere Institute, sodass jeder Teilbetrag samt erwarteter Zinsen unter der Grenze bleibt. Sinnvoll ist, den Zinszuwachs einzuplanen: Bei 100.000 € über drei Jahre zu 3,00 % liegen am Ende rund 109.000 € auf dem Konto — 9.000 € davon wären nicht gedeckt. Wir empfehlen daher, je Institut nicht mehr als 90.000 € anzulegen.
Unsere Beratung erstellt Ihnen die Aufteilung kostenlos und berücksichtigt dabei Laufzeiten, Länderbonität und bereits bestehende Guthaben bei denselben Instituten.
Aufteilung berechnen lassen
Nennen Sie uns Betrag und Zeithorizont — wir schlagen Ihnen eine Verteilung über Institute und Laufzeiten vor, die vollständig innerhalb der gesetzlichen Sicherung bleibt.